
Adiamento de nova regra do crédito rural beneficia propriedades desmatadas no MT
Repórter Brasil · Por Poliana Dallabrida Wisentainer
(há 1 hora)
Publicado originalmente em Repórter Brasil ↗ · Uso: CC BY-ND 4.0 (conteúdo jornalístico)
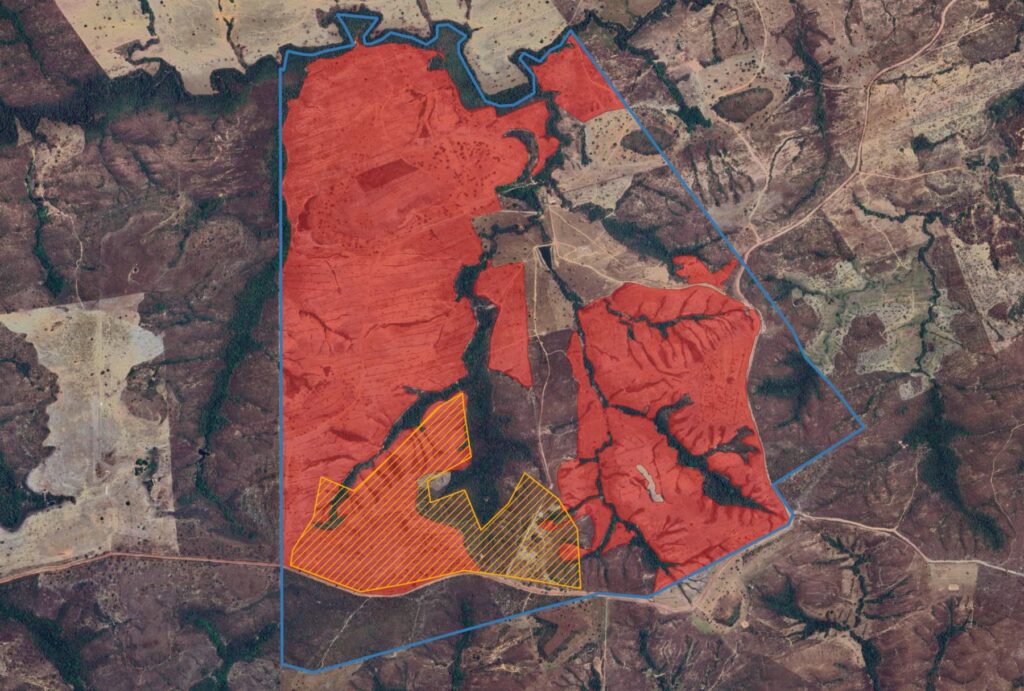
COM O ATRASO na implementação de uma nova norma do CMN (Conselho Monetário Nacional) para descapitalizar produtores que desmatam sem autorização, proprietários rurais com registro de desmatamento ilegal continuam recebendo financiamento com subsídios públicos para custear atividades agropecuárias.
Um levantamento da Repórter Brasil identificou propriedades no Mato Grosso que poderiam ter sido rejeitadas pela política de financiamento com recursos públicos de crédito rural caso as regras de checagem de desmatamento por imagens de satélite estivessem sendo aplicadas pelos bancos a partir de janeiro deste ano.
Aprovada em dezembro de 2024, a nova norma determina que instituições financeiras verifiquem se a propriedade vinculada à proposta de crédito rural apresentou desmatamento ilegal após 31 de julho de 2019. Para realizar essa checagem, os bancos devem analisar registros do PRODES (Programa de Monitoramento do Desmatamento da Amazônia Legal por Satélite), publicados pelo Inpe (Instituto Nacional de Pesquisas Espaciais).
O monitoramento do desmatamento, inicialmente previsto para entrar em vigor nos contratos assinados a partir de janeiro deste ano, foi adiado duas vezes pelo órgão. Com o adiamento, a nova norma só será plenamente implementada em janeiro de 2028.
ASSINE NOSSA NEWSLETTER
Submit
Pela nova regra, caso a instituição financeira identifique um desmatamento, o proprietário do imóvel deve apresentar autorização de desmate do órgão ambiental competente ou um plano de recuperação ou regularização da área degradada. O produtor pode, ainda, apresentar um laudo técnico comprovando não ter havido desmatamento após a data de corte. Caso não cumpram essas exigências, os produtores rurais ficam impedidos de acessar recursos do crédito rural para a área.
Duas semanas antes da regra entrar em vigor, o CMN – composto pelos ministros da Fazenda e do Planejamento e Orçamento, além do presidente do Banco Central do Brasil –, publicou uma resolução empurrando a data limite de checagem pelos bancos para frente. Assim, o monitoramento passaria a valer para contratos assinados só a partir de abril de 2026, para imóveis maiores que quatro módulos fiscais (medida de terra que pode variar de 5 a 110 hectares, a depender do município), e janeiro de 2027, para imóveis menores.
Em maio de 2026, veio a terceira mudança, que deu ainda mais tempo para que bancos se adequem à norma.
Instituições financeiras passarão a monitorar o desmatamento ilegal só a partir de janeiro de 2027, para imóveis com mais de 15 módulos fiscais; julho de 2027, para imóveis entre quatro e 15 módulos fiscais; e janeiro de 2028, para imóveis de até quatro módulos fiscais. Essa última data serve também para imóveis dentro de assentamentos da reforma agrária ou de comunidades tradicionais que solicitam crédito rural.
Principal política pública para o financiamento da agropecuária no Brasil, o crédito rural concedeu recursos na ordem de R$ 516 bilhões para o ano-safra 2025/2026.
“Há, sim, um prejuízo no adiamento, principalmente porque posterga a universalização e a padronização desse controle”, afirma Tasso Azevedo, coordenador do MapBiomas, rede formada por universidades, ONGs e empresas de tecnologia que fornece dados espaciais gratuitamente.
“Mas [esse prejuízo] é parcialmente mitigado por dois fatores: muitos bancos já realizam esse monitoramento voluntariamente e a data de referência permanece julho de 2019, ou seja, adiar a verificação não apaga o desmatamento ocorrido nesse período”, completa Azevedo.
A coordenadora da Frente Desmatamento Zero do Greenpeace Brasil, Cristiane Mazzetti, afirma que esse atraso permite que taxas de juros subsidiadas pelo Estado “apoiem o caos climático” ao custear atividades ligadas ao desmatamento. “Nenhum contribuinte quer isso. É o mínimo que o crédito rural não esteja, de maneira nenhuma, fomentando atividades que destroem ecossistemas naturais e prejudiquem o clima”, declara.
Crédito para quem desmata
Um exemplo de financiamento liberado este ano para áreas que, segundo a fiscalização ambiental, foram desmatadas sem autorização ocorreu em Nova Xavantina, no Sudoeste do Mato Grosso.
A Fazenda Platina, declarada por Caio Passerini e Jessica Passerini, possui 765 hectares. Desse total, 354 hectares estão embargados pela Sema-MT (Secretaria do Meio do Ambiente do Mato Grosso) por desmatamentos irregulares ocorridos entre 2020 e 2023 na propriedade, localizada no Cerrado matogrossense.
O embargo é uma sanção administrativa para interditar atividades produtivas nocivas ao meio ambiente e, em muitos casos, garantir a restauração da vegetação nativa em áreas desmatadas ilegalmente. As infrações em questão foram registradas pelo órgão ambiental contra Caio Passerini em 2020 e 2025.
Em março deste ano, o produtor recebeu R$ 408,5 mil do Banco do Brasil para a aquisição de gado na propriedade. A área financiada está sobreposta a 44,3 hectares embargados, segundo dados compilados pelo ICV (Instituto Centro de Vida) disponíveis no Monitor do Crédito Rural do MapBiomas.
O registro da fazenda no sistema do CAR (Cadastro Ambiental Rural) indica que o órgão ambiental estadual está “aguardando envio” do Programa de Regularização Ambiental. Caso a norma da CMN estivesse valendo, a apresentação desse documento seria uma das condições para liberar o crédito rural mesmo com a identificação de desmatamento ilegal após julho de 2019.
Outro contrato de crédito rural assinado este ano para áreas com registro de desmatamento sem autorização identificadas pela Repórter Brasil é o da Fazenda Sete Corações. A propriedade, localizada em Novo Santo Antônio (MT), tem posse declarada por Paulo Rogério Batista da Silva.
O pecuarista obteve um financiamento com recursos de crédito rural de R$ 250 mil junto ao Banco do Brasil para aquisição de animais. Na mesma área, um desmatamento foi detectado pelo Prodes em 2022, sem autorização, segundo análise do ICV. Pela supressão, o produtor foi autuado e embargado pela Sema-MT pelo desmatamento ilegal de 10,2 hectares na propriedade.
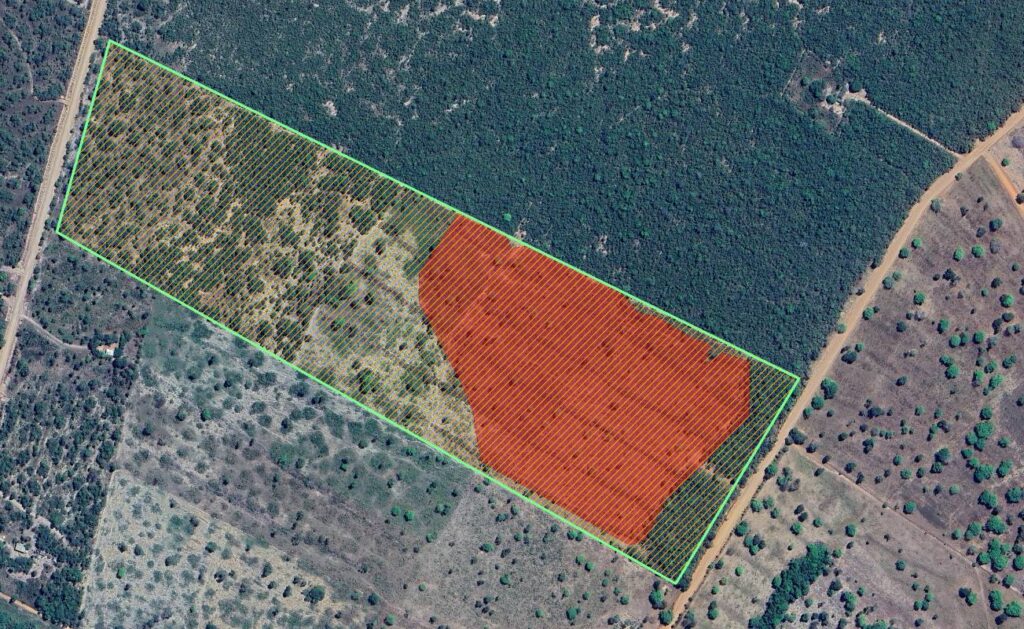
O Manual de Crédito Rural, regulamento do Banco Central que lista impedimentos socioambientais para a concessão de financiamento com recursos públicos, prevê o veto ao financiamento de propriedades com embargos registrados em órgãos ambientais estaduais e federais. Esses embargos, contudo, precisam constar na lista pública de embargos do Ibama (Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis).
Em resposta aos questionamentos enviados pela reportagem, o Banco do Brasil afirmou que, ao realizar a análise em bases oficiais previstas no Manual de Crédito Rural, não identificou fatos que pudessem vetar a concessão do crédito nos casos mencionados, mas que isso não impede a “abertura de processo considerando as informações apresentadas e eventual sobreposição com a área financiada”.
O banco também disse que aplicará a regra de verificação do Prodes a partir de 04 de janeiro de 2027, conforme norma vigente do CMN. O BB não respondeu, porém, se observa embargos estaduais no momento de escrutínio de candidatos ao crédito.
A Repórter Brasil tentou entrar em contato com Caio Passerini por meio de sua advogada e de uma empresa na qual o pecuarista figura como sócio, mas não obteve respostas aos questionamentos enviados. A reportagem não conseguiu localizar o contato de Paulo Rogério Batista da Silva.
Pressão para postergar
Ao mesmo tempo que a nova regra do CMN representa um avanço para as organizações ambientalistas — uma vez que considera como impeditivos ao crédito não só embargos, mas também qualquer tipo de desmatamento não autorizado —, a norma é apontada como mais frouxa que a própria legislação.
Isso porque o Código Florestal estabeleceu sanções mais punitivas para desmatamento sem autorização do órgão competente a partir de julho de 2008. O Manual de Crédito Rural passaria a vetar, para fins de crédito, só aqueles cometidos após julho de 2019, uma vantagem de onze anos para quem desmata ilegalmente.
Houve pressão do setor do agronegócio para que a nova regra fosse postergada.
O Projeto de Lei 205/2025, de autoria do senador Jaime Bagattoli (PL-RO), propõe que o crédito rural seja liberado para propriedades com embargo, ficando restrito somente às áreas efetivamente embargadas. Atualmente, a concessão de crédito rural é vetada para toda a propriedade que possua uma área embargada.
Outra pressão ocorreu por meio do Projeto de Decreto Legislativo 169/2026, apresentado em março deste ano pelo do deputado federal Sérgio Souza (MDB-PR). O projeto busca desqualificar o Prodes como base de verificação pelos bancos. A proposta aguarda a escolha de um relator para ser analisada na Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara.
“O Prodes tem uma metodologia reconhecida internacionalmente. Pode haver falso positivo? Pode. Mas aí o produtor pode contratar uma análise que vai demonstrar o contrário”, defende Mazzetti, do Greenpeace.
“Quando a gente vai pedir um financiamento pra comprar uma casa, não é o banco que vai atrás do nosso holerite pra ver que a gente tem um emprego e renda condizente para pagar o financiamento. Quem tem que ir atrás disso é a pessoa interessada no crédito”, completa.
25 anos investigando para mudar.
A Repórter Brasil já ajudou a impulsionar leis, fortalecer direitos e combater o trabalho escravo.
Em 2026, fazemos 25 anos — e vem muito mais por aí!
Leia também
The post Adiamento de nova regra do crédito rural beneficia propriedades desmatadas no MT appeared first on Repórter Brasil.